¶ Nota de Crédito | Tipo 3 - Retorno por Recusa Total na Entrega ou por Não Localização do Destinatário na Tentativa de Entrega
Nos termos do art. 10 da Lei Complementar nº 214/2025, o fato gerador do IBS e da CBS ocorre no momento do fornecimento, caracterizado pelo art. 3º, II, “a”, como a entrega ou disponibilização do bem material. Assim, quando a entrega não se concretizar, em razão da recusa do destinatário ou de sua não localização, não se configura o fato gerador do IBS, e, portanto, o imposto não será devido.
Por outro lado, como a legislação do ICMS adota a circulação da mercadoria como fato gerador, a nota fiscal original não pode ser cancelada, uma vez que houve o efetivo transporte do bem.
Para desfazer o débito de IBS e CBS da nota original, o contribuinte deve emitir uma NF-e de Crédito com o tipo 03 – Retorno por recusa total na entrega ou por não localização do destinatário na tentativa de entrega. A nota é emitida pelo próprio fornecedor (emitente da nota original), sendo ele o emitente e o destinatário da nota de crédito.
⚠️ Atenção: Este tipo de nota se aplica à recusa total da entrega ou à não localização do destinatário. Quando apenas parte dos itens ou das quantidades for recusada, deve ser utilizada a Nota de Crédito do tipo 06 – Retorno por recusa parcial na entrega.
¶ 1. Configurações necessárias
Antes de emitir uma NF-e de Crédito para Retorno por Recusa Total na Entrega, verifique se os seguintes cadastros estão configurados corretamente.
¶ 1.1 Cadastro do Produto
Acesse: Estoque > Cadastros > Produtos.
A nota de retorno envolve os próprios bens que não foram entregues. Por isso, não deve ser utilizado um produto simbólico: os itens da nota de crédito devem ser os mesmos produtos da nota fiscal original.
Verifique se o NCM, a Classificação Tributária IBS/CBS, o CST e as demais configurações fiscais obrigatórias estão corretamente cadastrados.
⚠️ Atenção: Certifique-se de qual priorização está configurada no campo Utiliza Tributação IBS/CBS do Produto, na seção Reforma Tributária do cadastro do produto. Se estiver como Sim, o sistema utilizará o CST e o cClassTrib do registro padrão do produto; se estiver como Não, utilizará os da natureza de estoque. Em ambos os casos, a classificação aplicada deve ser a mesma da nota fiscal original.
¶ 1.2 Cadastro da Natureza de Operação
Acesse: Contabilidade > Naturezas do Estoque e localize o bloco "Reforma Tributária".
Vincule à Nota de Crédito uma natureza de estoque com os mesmos parâmetros tributários de IBS e CBS utilizados no item da nota fiscal original, ou seja, a mesma Classificação Tributária IBS/CBS (cClassTrib), o mesmo CST e as mesmas alíquotas incidentes.
Valide atentamente os campos abaixo:
- CFOP: Informe um CFOP de devolução/retorno de mercadoria (por exemplo, 1.202 ou 2.202, conforme a operação). Conforme a NT 2025.002-RTC, a nota de crédito do tipo 03 somente aceita CFOPs de devolução de mercadoria.
- Classificação Tributária IBS/CBS: Informe a mesma classificação tributária do item na nota original.
- Calcular IBS UF, Calcular IBS Municipal e Calcular CBS: Configure conforme a tributação aplicada no item da nota original. Se o item original teve destaque de IBS e CBS (por exemplo, tributação integral ou com redução de alíquota), selecione Sim para os tributos que foram calculados. Se o item original não teve destaque (por exemplo, isenção, imunidade ou não incidência), mantenha a mesma configuração da natureza utilizada na venda.
- Regra Base de Cálculo IBS/CBS: Mantenha a mesma regra utilizada na natureza da nota original, quando houver.
⚠️ Atenção: Certifique-se de que a natureza de estoque está configurada para movimentar estoque. Como a mercadoria não foi entregue e retornou ao estabelecimento, ela deve voltar a ficar disponível no estoque.
Observação 1: Conforme a NT 2025.002-RTC, a nota de crédito do tipo 03 não possui limitação de classificação tributária. Por isso, deve ser utilizada a mesma classificação aplicada na nota original.
Observação 2: Para emitentes MEI, a NT 2025.002-RTC aceita somente os CFOPs 1.202, 1.553, 2.202, 2.553, 5.202 e 6.202.
Observação 3: Caso a nota original possua itens com tributações diferentes, utilize para cada item a natureza correspondente à sua tributação de origem. Nesse caso, altere a natureza manualmente no momento do lançamento do item, pois o sistema carrega por padrão a natureza definida no cadastro do Tipo de Documento.
¶ 2. Cadastro de Tipo de Documento
Acesse o menu: Faturamento > Cadastros > Tipo de Documento e crie, caso ainda não exista, um tipo de documento geral para a emissão de Nota de Crédito.
Esse tipo de documento poderá ser utilizado para as diferentes operações de crédito, sendo o tipo de crédito definido manualmente no cabeçalho da nota no momento da emissão.
Cadastre seguindo as orientações abaixo:
- Empresa: Selecione a empresa que realizará a emissão da NF-e.
- Tipo de Documento: Informe uma descrição que identifique a operação, como “Nota de Crédito”.
- Operação: Selecione “Entrada”.
- Tipo de Devolução: Selecione “Não Informado”, permitindo que a referência, quando exigida pelo tipo de crédito, seja realizada manualmente na emissão da NF-e.
- Ativo: Selecione “Sim” para habilitar o uso do tipo de documento.
- Natureza Padrão — Outras Notas: Vincule a natureza validada no passo anterior. A natureza carregada no detalhamento do item poderá ser alterada manualmente conforme a operação.
- Finalidade da NF-e: Selecione 5 – Nota de Crédito.
- Tipo de Finalidade: Selecione Não Configurado, para que o tipo de crédito seja definido no cabeçalho da nota no momento da emissão.
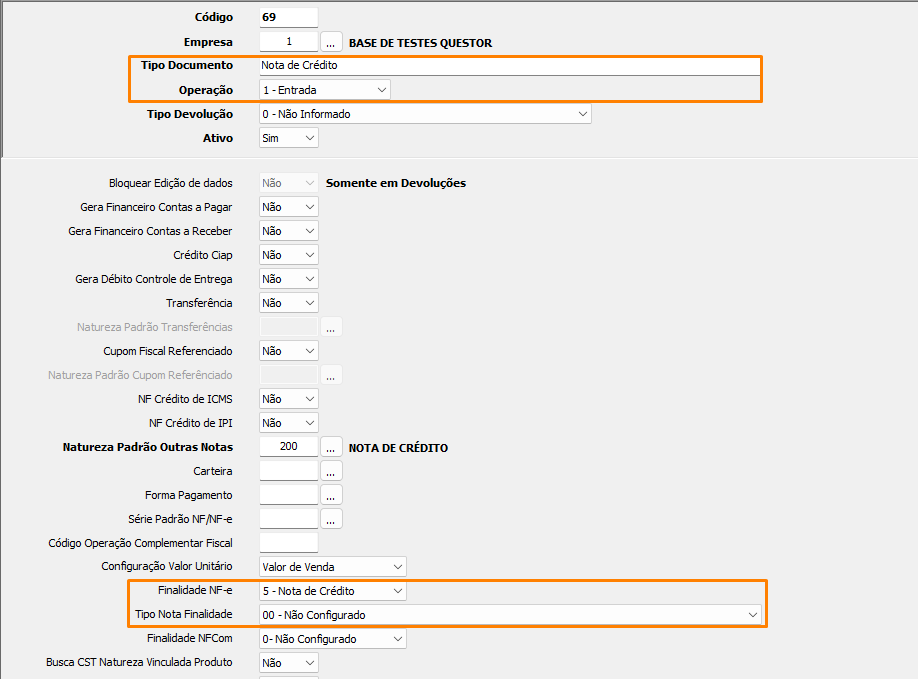
Observação: A operação "Entrada" é obrigatória para a Nota de Crédito. Conforme a NT 2025.002-RTC, uma NF-e com finalidade 5 e operação diferente de "Entrada" é rejeitada na transmissão.
¶ 3. Emitindo a NF-e de Crédito
A emissão deve ser realizada por meio do ícone Outras Notas, localizado na tela inicial do sistema.
Informe:
- Tipo Documento (o tipo de documento geral de Nota de Crédito);
- Cliente (a própria empresa emitente);
- Finalidade = 5 – Nota de Crédito;
- Tipo da Nota de Crédito = 03 – Retorno por recusa total na entrega ou por não localização do destinatário, selecionado manualmente;
- Carteira e Forma de Pagamento definidas pela empresa para esse tipo de emissão.
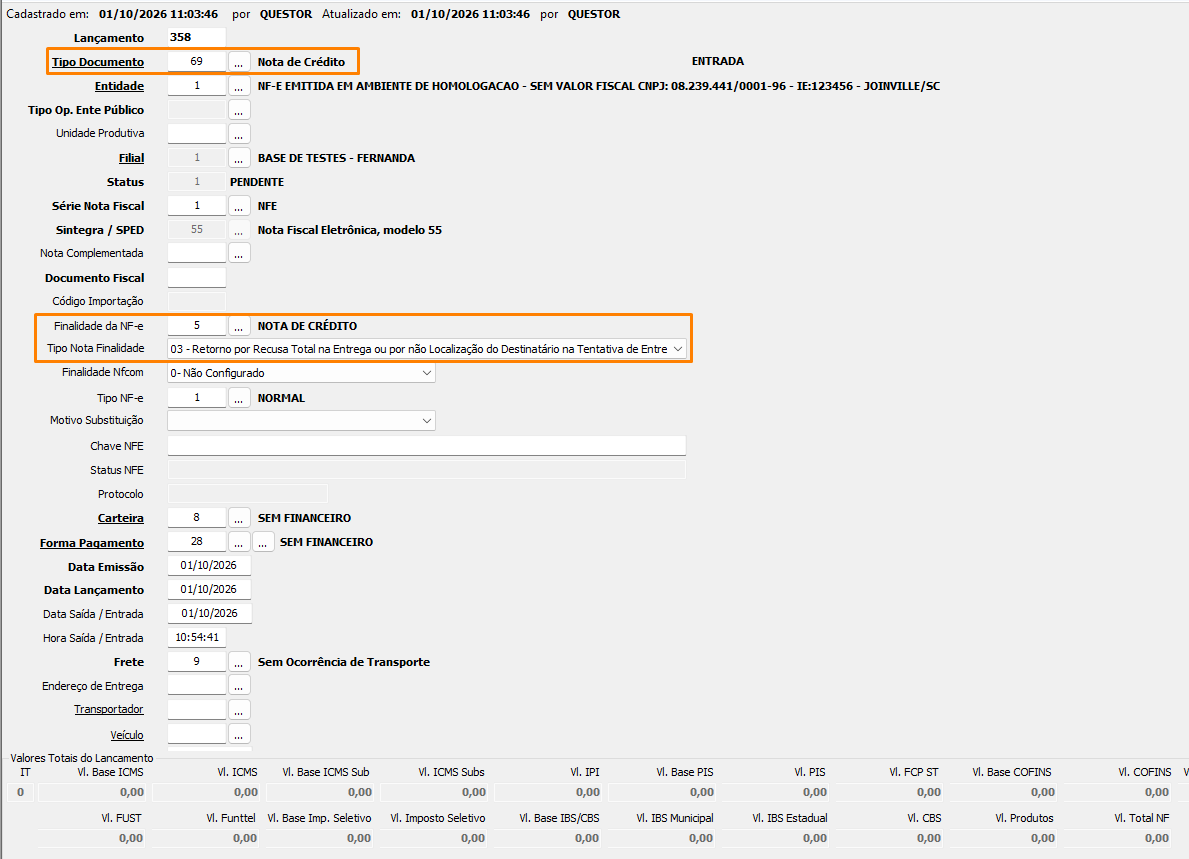
Observação: Conforme a cartilha do IBS, o contribuinte deve informar a si próprio como emitente e destinatário da nota de crédito. Por isso, a própria empresa deve estar cadastrada como cliente no sistema.
¶ 3.1 Inclusão dos itens
No detalhamento da nota, informe todos os itens da nota fiscal original, com as mesmas quantidades e valores, já que a recusa é total:
- Produto (o mesmo da nota original);
- Natureza (com a mesma classificação tributária do item na nota original);
- Quantidade (a mesma da nota original);
- Valor Unitário (o mesmo da nota original);
- Vendedor.
Após salvar, confira se o IBS e a CBS foram calculados com as mesmas alíquotas da nota original.
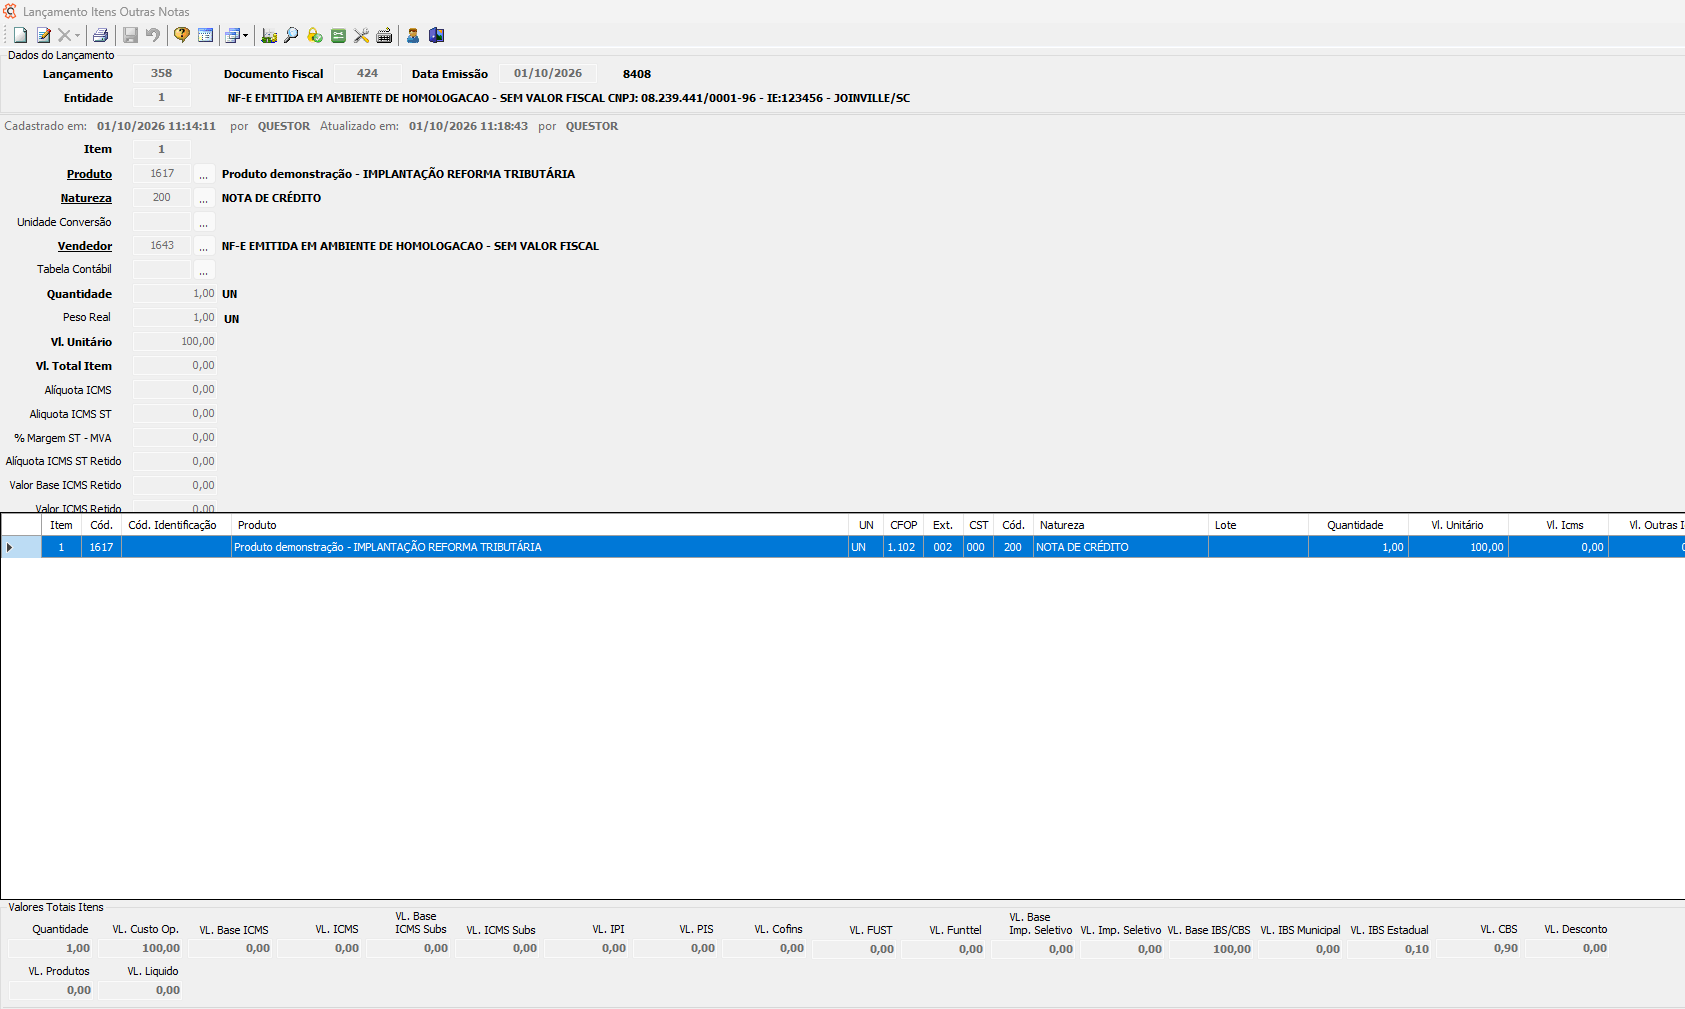
Observação: Conforme a NT 2025.002-RTC, as alíquotas de IBS e CBS da nota de crédito do tipo 03 não são validadas contra as alíquotas vigentes na data de emissão. Assim, devem ser mantidas as alíquotas aplicadas na nota original.
¶ 3.2 Referência da nota fiscal original
A nota de crédito do tipo 03 deve referenciar a nota fiscal original a nível de nota (e não a nível de item).
Conforme a NT 2025.002-RTC:
- É obrigatório informar uma única nota fiscal referenciada;
- A nota referenciada deve ter sido emitida pelo mesmo CNPJ emitente da nota de crédito e na mesma UF;
- A nota referenciada pode ser NF-e (modelo 55) ou NFC-e (modelo 65);
- A nota referenciada deve existir e não estar cancelada;
- Não deve ser utilizado o referenciamento a nível de item (Referenciar DF-e Item), que é vedado para notas de crédito, exceto no tipo 06.
Observação: Como cada nota de crédito do tipo 03 referencia uma única nota fiscal, caso a recusa envolva mais de uma nota de venda, deverá ser emitida uma nota de crédito para cada nota original.
Para realizar a referência no sistema:
- Com a nota de crédito aberta, no cabeçalho da nota, acesse o menu de detalhamentos da barra de botões e clique em Referenciar NF/NF-e.
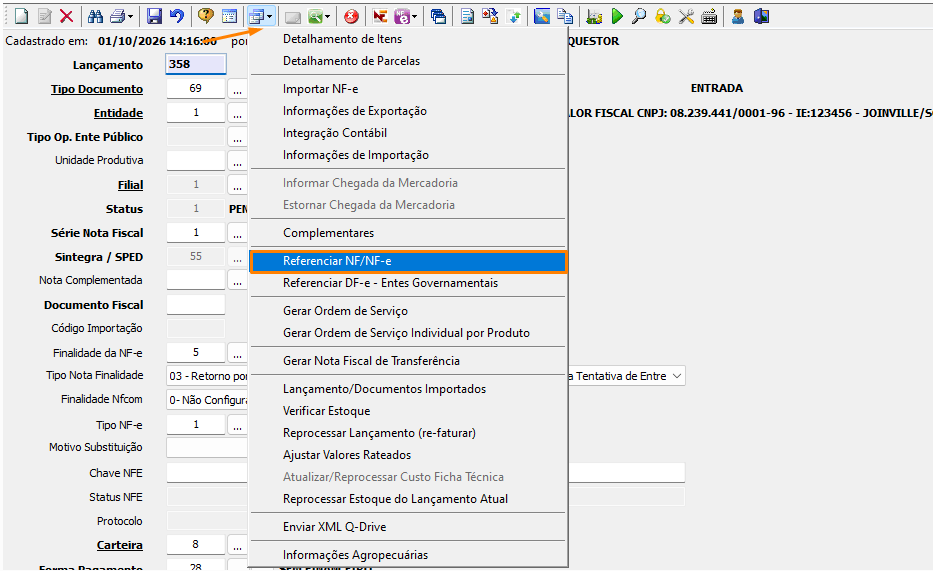
- Na tela de referência, informe a nota fiscal original que teve a entrega recusada ou cujo destinatário não foi localizado.
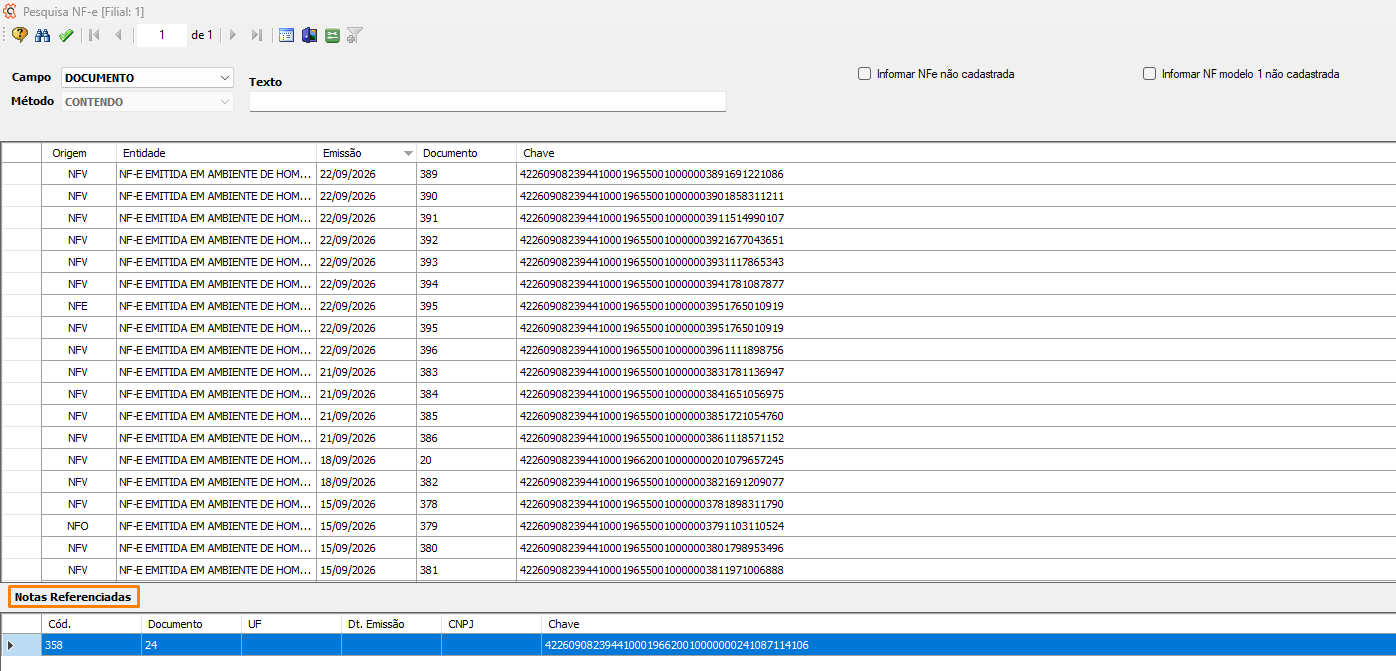
- Salve as informações e retorne à nota.
¶ 3.3 Tratamento do ICMS
Encontram-se em andamento tratativas com o CONFAZ visando à harmonização dos procedimentos com o ICMS, de modo a possibilitar a emissão de uma única nota fiscal padronizada para representar o retorno da mercadoria não entregue. Enquanto não houver alteração na legislação do ICMS, o tratamento aplicável ao retorno, para fins deste imposto, deverá observar as normas específicas de cada unidade federada.
¶ 3.4 Transmissão
Após conferir os itens, os valores e a referência, clique no botão Transmitir.
¶ 4. Validação do XML
Após a autorização da NF-e, recomenda-se baixar o XML e validar se as informações foram geradas corretamente.
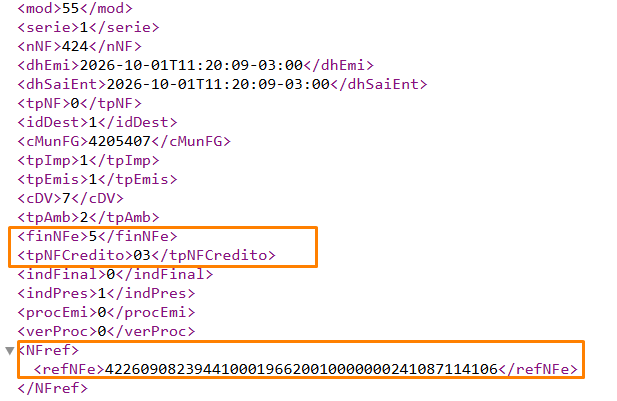
No cabeçalho:
- Tipo de Operação (tpNF) = 0 (Entrada);
- Finalidade da NF-e (finNFe) = 5 (Nota de Crédito);
- Tipo da Nota de Crédito (tpNFCredito) = 03 (Retorno por recusa total na entrega ou por não localização do destinatário);
- Uma única nota fiscal referenciada (NFref/refNFe) com a chave de acesso da nota original;
- Emitente e destinatário com os dados da própria empresa.
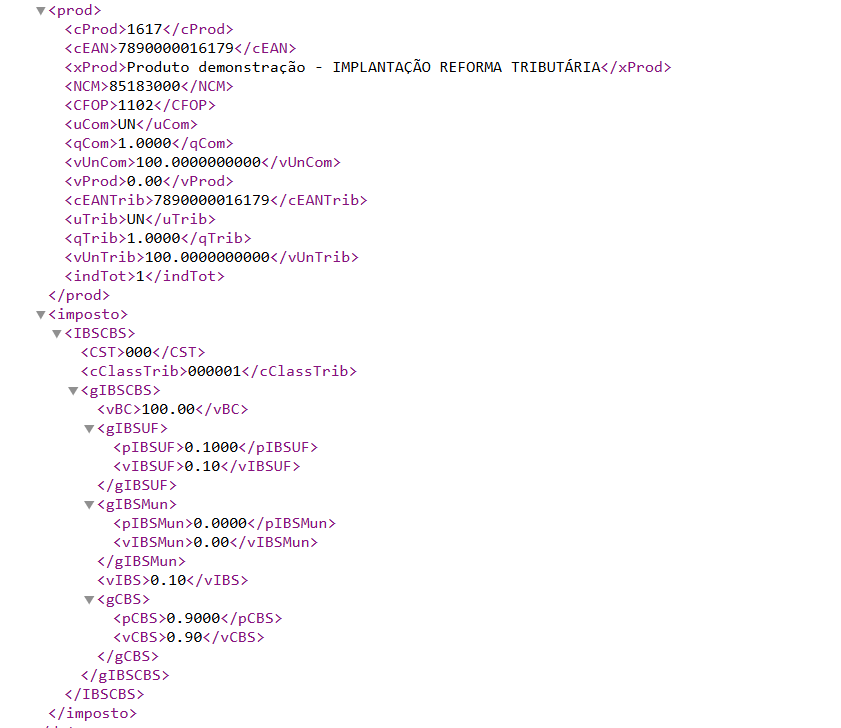
Em cada item:
- CFOP de devolução/retorno de mercadoria;
- CST e cClassTrib iguais aos do item na nota original;
- Grupo IBS/CBS (gIBSCBS) com a base de cálculo, as alíquotas e os valores de IBS UF, IBS Municipal e CBS iguais aos da nota original;
- Ausência do grupo DF-e Referenciado (DFeReferenciado).
¶ 4.1 Principais rejeições
Caso a nota seja rejeitada, verifique as situações mais comuns previstas na NT 2025.002-RTC:
| Código | Rejeição | Como corrigir |
|---|---|---|
| 1161 / 1152 | Tipo de Operação incompatível com NF-e de Crédito | Verifique se o tipo de documento está com a operação "Entrada". |
| 1164 | Não informado tipo de nota de crédito | Informe o tipo 03 no cabeçalho da nota. |
| 254 | NF-e não possui NF referenciada | Referencie a nota fiscal original a nível de nota. |
| 255 | NF-e possui mais de uma NF referenciada | Mantenha apenas uma nota referenciada; havendo mais notas, emita uma nota de crédito para cada. |
| 269 | CNPJ/CPF Emitente da NF-e difere do CNPJ/CPF da NF Referenciada | A nota de crédito deve ser emitida pelo mesmo CNPJ que emitiu a nota original. |
| 678 | NF referenciada com UF diferente desta NF-e | A nota referenciada deve ser da mesma UF do emitente. |
| 1003 | NF-e de crédito faz referência a documento fiscal diferente de NF-e modelo 55 | Referencie somente NF-e (modelo 55) ou NFC-e (modelo 65). |
| 1095 | Chave de acesso referenciada deve existir e não estar cancelada | Confira a chave da nota original e se ela não foi cancelada. |
| 1042 | NF-e com referenciamento a nível de item informado indevidamente | Remova a referência feita pela opção Referenciar DF-e Item. |
| 1010 | NF-e com referenciamento de documento a nível de nota e a nível de item | Mantenha apenas a referência a nível de nota. |
| 327 | CFOP inválido para Nota Fiscal de devolução ou de retorno de mercadoria | Utilize um CFOP de devolução/retorno de mercadoria na natureza. |
| 1179 | CFOP inválido para nota de devolução ou retorno emitida por MEI | Utilize um dos CFOPs aceitos para MEI. |